Implementasi PSAK 118 Pada Perusahaan di Indonesia : Panduan dan Tantangan Penerapannya
Perkembangan standar akuntansi di Indonesia terus mengikuti dinamika pelaporan keuangan global. Salah satu perubahan penting yang perlu diperhatikan perusahaan adalah penerapan PSAK 118 tentang Penyajian dan Pengungkapan dalam Laporan Keuangan. Standar ini membawa perubahan terhadap cara perusahaan menyajikan informasi keuangan, terutama dalam struktur laporan laba rugi dan pengungkapan informasi yang relevan bagi pengguna laporan keuangan.
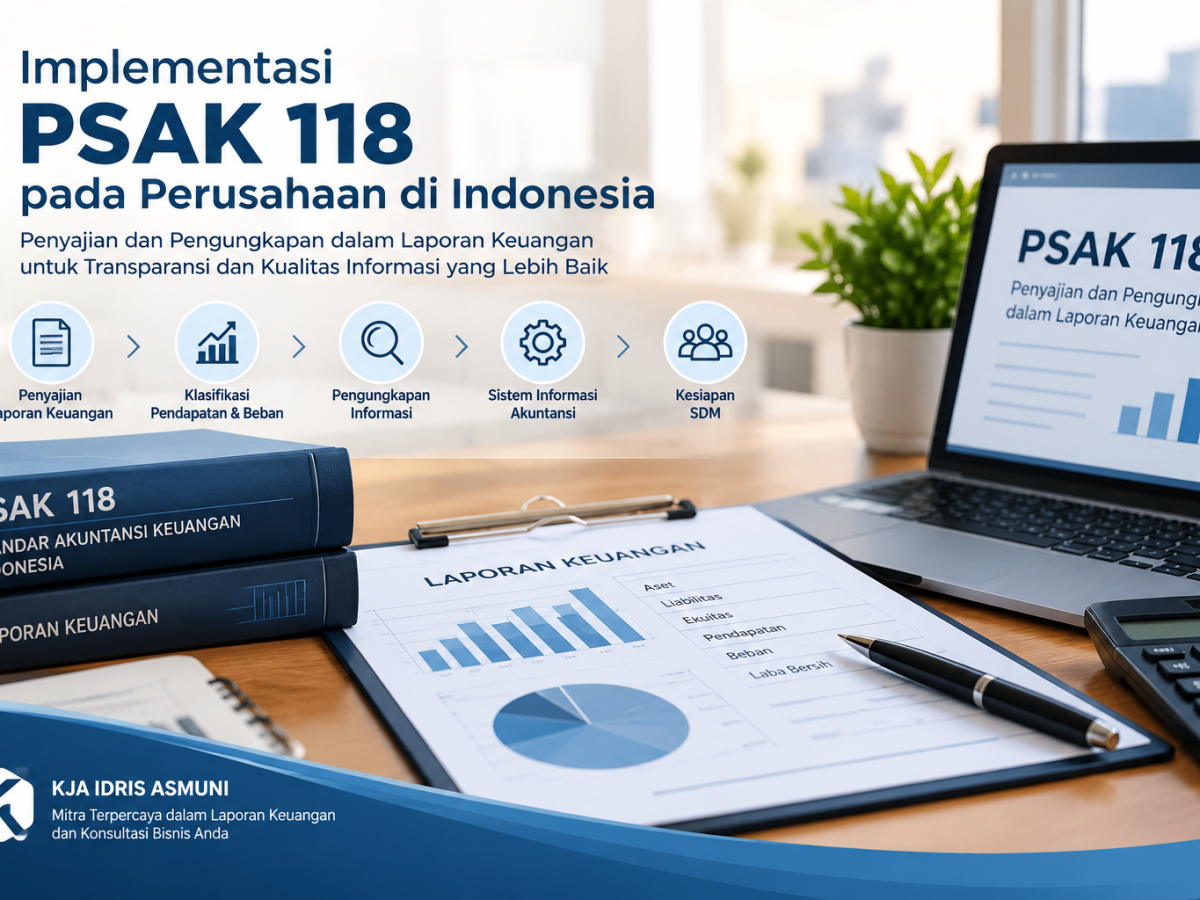
Implementasi PSAK 118 bukan sekadar perubahan format laporan keuangan. Perusahaan perlu melakukan evaluasi terhadap sistem akuntansi, klasifikasi transaksi, struktur akun, proses penyusunan laporan, hingga kesiapan sumber daya manusia yang terlibat dalam pelaporan keuangan.
Apa Itu PSAK 118?
PSAK 118 merupakan standar akuntansi yang mengatur prinsip-prinsip penyajian dan pengungkapan informasi dalam laporan keuangan. Standar ini menggantikan ketentuan sebelumnya mengenai penyajian laporan keuangan dan dirancang untuk meningkatkan konsistensi serta keterbandingan informasi keuangan antarperusahaan.
Salah satu perhatian utama dalam penerapan PSAK 118 adalah penyajian laporan laba rugi. Perusahaan perlu memperhatikan bagaimana pendapatan dan beban diklasifikasikan serta bagaimana informasi tersebut disajikan agar dapat memberikan gambaran yang lebih relevan mengenai kinerja keuangan perusahaan.
Bagi perusahaan di Indonesia, perubahan tersebut perlu dipandang sebagai bagian dari peningkatan kualitas sistem pelaporan keuangan, bukan hanya sebagai kewajiban administratif.
Mengapa Implementasi PSAK 118 Penting?
Laporan keuangan merupakan salah satu sumber informasi utama bagi pemilik perusahaan, manajemen, investor, kreditur, regulator, dan pihak berkepentingan lainnya. Oleh karena itu, penyajian informasi keuangan harus mampu memberikan gambaran yang jelas mengenai kondisi dan kinerja perusahaan.
Penerapan PSAK 118 dapat mendorong perusahaan untuk melakukan evaluasi terhadap struktur laporan keuangannya. Perusahaan perlu memastikan bahwa informasi yang disajikan telah diklasifikasikan dan diungkapkan sesuai dengan ketentuan standar.
Perubahan ini juga dapat menjadi momentum bagi perusahaan untuk memperbaiki kualitas data akuntansi dan meningkatkan integrasi antara proses bisnis dengan sistem informasi akuntansi.
Dampak PSAK 118 terhadap Laporan Keuangan
Implementasi PSAK 118 dapat memberikan dampak pada beberapa aspek pelaporan keuangan perusahaan.
1. Penyajian Laporan Laba Rugi
Perusahaan perlu mengevaluasi kembali struktur penyajian pendapatan dan beban dalam laporan laba rugi. Pengelompokan transaksi harus dilakukan secara konsisten berdasarkan karakteristik dan fungsi informasi yang dihasilkan.
Hal ini dapat menyebabkan perusahaan perlu melakukan penyesuaian terhadap chart of accounts atau daftar akun yang selama ini digunakan.
2. Klasifikasi Pendapatan dan Beban
Perusahaan perlu memahami karakteristik setiap transaksi agar dapat menentukan klasifikasi yang sesuai. Kesalahan klasifikasi dapat menyebabkan informasi dalam laporan laba rugi menjadi kurang menggambarkan kinerja ekonomi perusahaan.
Karena itu, proses implementasi sebaiknya tidak hanya dilakukan oleh bagian akuntansi, tetapi juga melibatkan bagian keuangan, perpajakan, operasional, dan manajemen apabila diperlukan.
3. Pengungkapan Informasi
PSAK 118 juga meningkatkan perhatian terhadap informasi yang perlu diungkapkan dalam laporan keuangan. Perusahaan perlu memastikan bahwa informasi yang relevan tersedia dalam sistem dan dapat ditelusuri ketika proses penyusunan laporan keuangan dilakukan.
Dengan demikian, perusahaan membutuhkan dokumentasi transaksi dan kebijakan akuntansi yang memadai.
Langkah Persiapan Implementasi PSAK 118
Perusahaan dapat melakukan beberapa langkah persiapan agar transisi menuju penerapan PSAK 118 berjalan lebih terstruktur.
Pertama, melakukan gap analysis
Perusahaan perlu membandingkan praktik pelaporan keuangan yang saat ini digunakan dengan persyaratan PSAK 118. Gap analysis dapat membantu mengidentifikasi bagian yang perlu diperbaiki.
Kedua, melakukan review chart of accounts
Daftar akun perlu dievaluasi untuk memastikan setiap akun dapat mendukung kebutuhan klasifikasi dan penyajian laporan keuangan berdasarkan standar baru.
Ketiga, mengevaluasi sistem informasi akuntansi
Sistem akuntansi harus mampu menghasilkan data yang diperlukan untuk penyusunan laporan keuangan. Apabila struktur akun atau laporan standar dalam software belum sesuai, perusahaan perlu melakukan konfigurasi atau pengembangan sistem.
Keempat, menyiapkan kebijakan akuntansi
Perusahaan perlu mendokumentasikan kebijakan dan pertimbangan akuntansi yang digunakan dalam proses klasifikasi, pengukuran, penyajian, dan pengungkapan.
Kelima, meningkatkan kompetensi SDM
Implementasi standar baru membutuhkan pemahaman yang memadai dari staf akuntansi dan keuangan. Pelatihan internal maupun eksternal dapat dilakukan untuk memastikan tim memahami perubahan yang diperlukan.
Tantangan Implementasi PSAK 118 di Indonesia
Dalam praktiknya, perusahaan dapat menghadapi berbagai tantangan ketika menerapkan PSAK 118.
Salah satunya adalah kualitas data akuntansi. Perusahaan yang masih menggunakan sistem pencatatan manual atau struktur akun yang belum terintegrasi mungkin membutuhkan waktu lebih panjang untuk melakukan penyesuaian.
Tantangan lainnya adalah kesiapan sumber daya manusia. Standar akuntansi membutuhkan interpretasi dan penerapan yang konsisten. Oleh karena itu, pemahaman terhadap prinsip standar menjadi sangat penting.
Selain itu, perusahaan yang memiliki transaksi kompleks, banyak segmen usaha, atau struktur organisasi yang besar mungkin perlu melakukan koordinasi lintas departemen untuk memastikan data yang digunakan dalam laporan keuangan telah sesuai.
Peran Sistem Informasi Akuntansi
Implementasi PSAK 118 dapat menjadi momentum untuk meningkatkan kualitas sistem informasi akuntansi perusahaan.
Sistem yang baik seharusnya tidak hanya berfungsi untuk mencatat transaksi, tetapi juga mampu menyediakan informasi yang dibutuhkan untuk proses pelaporan keuangan. Integrasi antara transaksi penjualan, pembelian, persediaan, aset, payroll, perpajakan, dan general ledger dapat membantu meningkatkan konsistensi data.
Perusahaan juga perlu memperhatikan aspek audit trail. Setiap transaksi yang menjadi dasar laporan keuangan sebaiknya dapat ditelusuri kembali ke sumber dokumennya.
Apa yang Perlu Dilakukan Manajemen?
Manajemen memiliki peran penting dalam memastikan implementasi PSAK 118 tidak hanya menjadi tanggung jawab bagian akuntansi.
Manajemen dapat membentuk tim implementasi yang melibatkan bagian akuntansi, keuangan, teknologi informasi, perpajakan, operasional, dan pihak terkait lainnya. Tim tersebut dapat melakukan pemetaan proses bisnis, mengevaluasi sistem, mengidentifikasi kebutuhan perubahan, dan menyusun jadwal implementasi.
Perusahaan juga sebaiknya melakukan simulasi laporan keuangan sebelum penerapan penuh. Simulasi dapat membantu mengidentifikasi masalah lebih awal sehingga perusahaan memiliki waktu untuk melakukan perbaikan.
Checklist Persiapan PSAK 118
Sebagai langkah praktis, perusahaan dapat menggunakan checklist berikut:
- Melakukan pemahaman terhadap ketentuan PSAK 118.
- Melakukan gap analysis terhadap laporan keuangan saat ini.
- Meninjau kembali chart of accounts.
- Mengevaluasi klasifikasi pendapatan dan beban.
- Meninjau sistem informasi akuntansi.
- Mengevaluasi kebutuhan perubahan software.
- Menyiapkan kebijakan akuntansi yang relevan.
- Memastikan ketersediaan data pendukung pengungkapan.
- Melakukan pelatihan bagi staf terkait.
- Melakukan simulasi laporan keuangan.
- Mendokumentasikan kebijakan dan proses implementasi.
- Melakukan evaluasi secara berkala setelah penerapan.
Kesimpulan
Implementasi PSAK 118 merupakan bagian penting dari perkembangan pelaporan keuangan perusahaan di Indonesia. Perubahan yang diperkenalkan tidak hanya berkaitan dengan tampilan laporan keuangan, tetapi juga dapat memengaruhi struktur akun, sistem informasi akuntansi, proses pengumpulan data, kebijakan akuntansi, dan kompetensi sumber daya manusia.
Perusahaan sebaiknya mempersiapkan implementasi secara bertahap melalui gap analysis, evaluasi chart of accounts, penyesuaian sistem informasi, peningkatan kompetensi SDM, serta pengujian laporan keuangan.
Dengan persiapan yang baik, penerapan PSAK 118 dapat menjadi momentum untuk meningkatkan kualitas, konsistensi, dan transparansi informasi keuangan perusahaan.
KJA Idris Asmuni dapat membantu perusahaan dalam melakukan pendampingan laporan keuangan, evaluasi sistem informasi akuntansi, pembukuan, serta konsultasi manajemen dan akuntansi sesuai kebutuhan perusahaan.
Komentar
Sangat baik mampu menyelesaikan laporan keuangan sesuai standar akutansi yang berlaku