SAK EMKM dalam Impelementasi Bagi Pemberdayaan Laporan Keuangan Usaha
Pendahuluan
Usaha Mikro, Kecil, dan Menengah (UMKM) merupakan salah satu bagian penting dalam perekonomian Indonesia. Keberadaan UMKM tidak hanya berperan dalam menyediakan barang dan jasa bagi masyarakat, tetapi juga menciptakan lapangan pekerjaan dan menjadi sumber pendapatan bagi banyak keluarga. Oleh karena itu, keberlangsungan UMKM memiliki hubungan yang erat dengan proses pemberdayaan ekonomi rakyat. Namun, dalam menjalankan kegiatan usahanya, masih terdapat berbagai permasalahan yang dihadapi pelaku UMKM, salah satunya adalah pengelolaan dan pencatatan keuangan yang belum dilakukan secara sistematis. Sebagian pelaku usaha masih mencatat transaksi secara sederhana, bahkan mencampurkan keuangan pribadi dengan keuangan usaha. Kondisi tersebut dapat menyebabkan pemilik usaha kesulitan mengetahui jumlah modal, pendapatan, beban, keuntungan, serta kondisi keuangan usaha secara sebenarnya. Penelitian mengenai UMKM juga menunjukkan bahwa keterbatasan pemahaman akuntansi dan kemampuan sumber daya manusia menjadi salah satu kendala dalam penerapan SAK EMKM.
Untuk mengatasi permasalahan tersebut, Ikatan Akuntan Indonesia (IAI) menerbitkan Standar Akuntansi Keuangan Entitas Mikro, Kecil, dan Menengah (SAK EMKM). Standar ini dirancang sebagai standar akuntansi yang lebih sederhana sehingga dapat digunakan oleh entitas mikro, kecil, dan menengah yang memenuhi persyaratan. SAK EMKM menggunakan dasar pengukuran biaya historis sehingga transaksi dan kondisi keuangan usaha dapat dicatat dengan cara yang relatif lebih sederhana dibandingkan standar akuntansi yang lebih kompleks. SAK EMKM berlaku efektif sejak 1 Januari 2018. Dalam penerapannya, konsep entitas bisnis menjadi hal penting karena pelaku usaha harus mampu memisahkan kekayaan pribadi pemilik dengan kekayaan dan hasil kegiatan usaha.
Penerapan SAK EMKM pada UMKM
Penerapan SAK EMKM pada dasarnya bertujuan untuk membantu pelaku usaha menghasilkan informasi keuangan yang lebih teratur, relevan, dan dapat dipahami. Dalam SAK EMKM, laporan keuangan entitas terdiri atas laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan. Dengan adanya laporan tersebut, pemilik usaha tidak hanya mengetahui jumlah uang yang tersedia, tetapi juga dapat memahami posisi aset, liabilitas, ekuitas, pendapatan, serta beban yang terjadi selama menjalankan kegiatan usaha.
Penerapan SAK EMKM dapat dimulai dari kegiatan yang sederhana. Pelaku UMKM perlu mencatat seluruh transaksi yang berkaitan dengan kegiatan usaha, seperti pembelian bahan baku, penjualan barang, pembayaran biaya operasional, pembelian peralatan, penerimaan piutang, dan pembayaran utang. Selanjutnya, transaksi tersebut diklasifikasikan dan disusun menjadi laporan keuangan. Hal yang tidak kalah penting adalah pemisahan antara uang pribadi dan uang usaha. Pemisahan tersebut membantu pemilik usaha mengetahui apakah peningkatan jumlah uang yang dimiliki benar-benar berasal dari keuntungan usaha atau hanya berasal dari penggunaan dana pribadi.
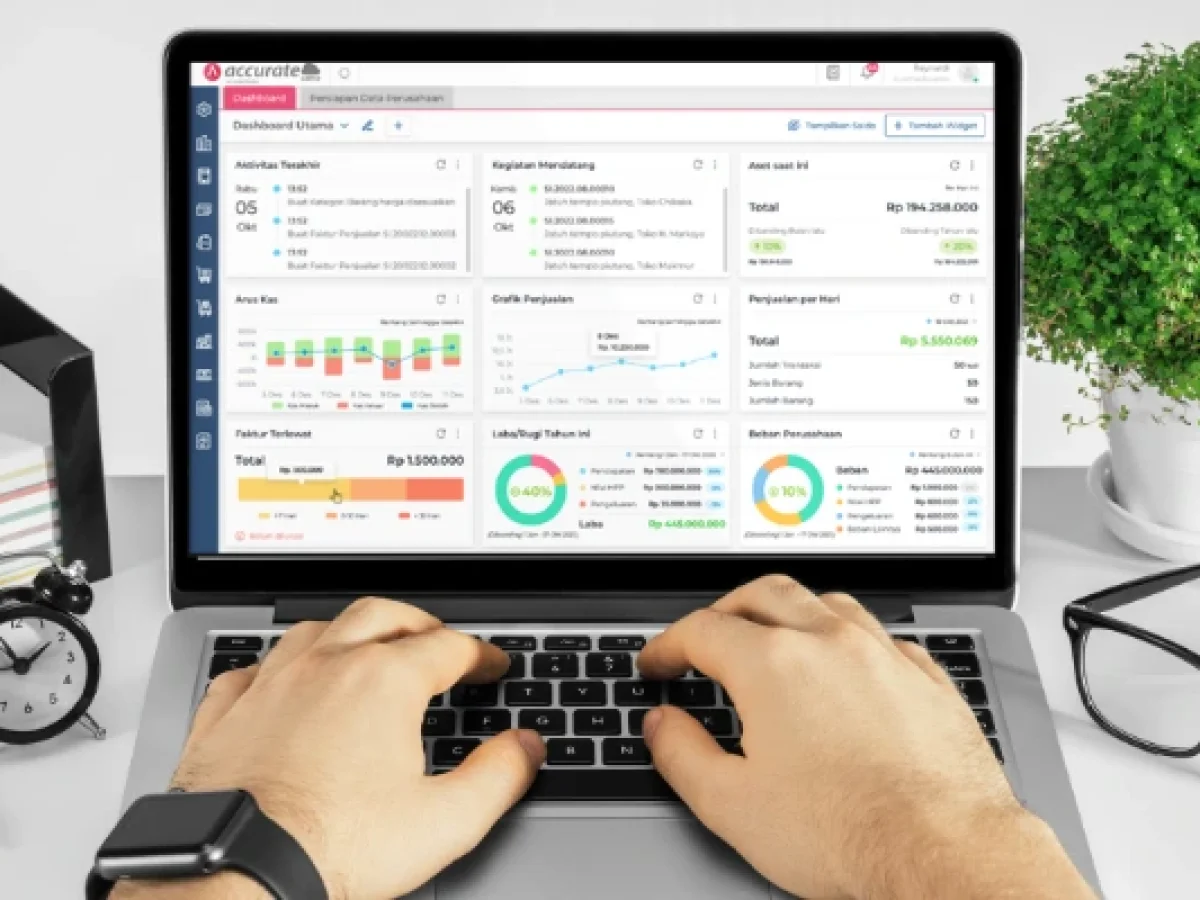
Penerapan SAK EMKM juga dapat dilakukan dengan memanfaatkan teknologi. Saat ini, pencatatan keuangan tidak harus selalu dilakukan menggunakan buku secara manual. Pelaku UMKM dapat menggunakan lembar kerja elektronik, aplikasi akuntansi, atau aplikasi digital sederhana yang sesuai dengan kebutuhan usaha. Pemanfaatan teknologi dapat membantu mengurangi kesalahan pencatatan serta mempercepat proses penyusunan laporan keuangan. Akan tetapi, penggunaan teknologi tetap perlu disertai pemahaman dasar mengenai akuntansi agar data yang dimasukkan sesuai dengan transaksi yang sebenarnya.
Manfaat SAK EMKM bagi Pemberdayaan Ekonomi Rakyat
Penerapan SAK EMKM memberikan manfaat yang tidak hanya berkaitan dengan administrasi usaha, tetapi juga dapat mendukung pemberdayaan ekonomi rakyat. Pertama, SAK EMKM dapat membantu meningkatkan literasi keuangan pelaku UMKM. Dengan melakukan pencatatan secara teratur, pemilik usaha akan lebih memahami kondisi keuangan usahanya. Informasi tersebut dapat digunakan untuk menentukan harga jual, mengendalikan biaya, menghitung keuntungan, serta menentukan kebutuhan modal. Penelitian terbaru di Kota Pontianak menunjukkan bahwa penerapan SAK EMKM berpengaruh positif terhadap literasi keuangan, sementara literasi keuangan juga berkontribusi terhadap peningkatan kinerja keuangan UMKM.
Kedua, SAK EMKM dapat membantu meningkatkan kualitas pengambilan keputusan usaha. Tanpa laporan keuangan yang jelas, keputusan bisnis sering kali hanya didasarkan pada perkiraan atau pengalaman pemilik. Sebaliknya, laporan keuangan dapat memberikan informasi yang lebih objektif mengenai perkembangan usaha. Pemilik dapat membandingkan pendapatan dan beban dari waktu ke waktu, mengetahui aset yang dimiliki, serta melihat kewajiban yang harus dibayarkan. Dengan demikian, keputusan untuk menambah persediaan, membeli peralatan, membuka cabang, menambah tenaga kerja, atau mengajukan pembiayaan dapat dilakukan berdasarkan informasi keuangan yang lebih memadai.
Ketiga, penerapan SAK EMKM dapat meningkatkan transparansi dan akuntabilitas usaha. Laporan keuangan yang disusun secara teratur dapat meningkatkan kepercayaan pihak lain terhadap kondisi usaha. Hal ini menjadi penting ketika pelaku UMKM membutuhkan tambahan modal dari bank atau lembaga keuangan lainnya. IAI menjelaskan bahwa laporan keuangan yang transparan dan akuntabel dapat membantu UMKM dalam memperoleh akses pendanaan.
Keempat, SAK EMKM dapat mendukung peningkatan kinerja usaha. Penelitian pada UMKM di Kecamatan Tanjung Morawa yang diterbitkan pada 2026 membahas implementasi SAK EMKM sebagai instrumen peningkatan kinerja keuangan UMKM. Penelitian tersebut menempatkan kualitas pelaporan keuangan dan penerapan SAK EMKM sebagai bagian penting dalam pengelolaan keuangan usaha. Penelitian lain pada sektor kuliner di Mojokerto juga menemukan bahwa tingkat penerapan SAK EMKM berpengaruh positif terhadap kinerja keuangan.
Kelima, penerapan SAK EMKM dapat memperkuat kemandirian ekonomi masyarakat. UMKM yang memiliki pengelolaan keuangan yang baik memiliki dasar yang lebih kuat untuk mempertahankan dan mengembangkan kegiatan usahanya. Ketika usaha berkembang, kemampuan menyediakan lapangan kerja juga dapat meningkat sehingga manfaat ekonomi tidak hanya dirasakan oleh pemilik usaha, tetapi juga oleh pekerja, pemasok, dan masyarakat di sekitar usaha. Dengan demikian, penerapan SAK EMKM dapat ditempatkan sebagai salah satu instrumen pendukung dalam membangun UMKM yang lebih tertib, transparan, dan berkelanjutan.
Tantangan dalam Penerapan SAK EMKM
Meskipun memberikan berbagai manfaat, penerapan SAK EMKM masih menghadapi sejumlah tantangan. Sebagian pelaku UMKM memiliki keterbatasan pengetahuan mengenai akuntansi, keterampilan menyusun laporan keuangan, waktu, serta sumber daya manusia. Selain itu, masih terdapat pelaku usaha yang menganggap pencatatan keuangan sebagai kegiatan yang rumit dan tidak memberikan manfaat secara langsung. Studi mengenai UMKM di Desa Tigawasa, misalnya, menemukan bahwa keterbatasan pengetahuan akuntansi, pencatatan transaksi yang masih sederhana, dan tidak adanya pemisahan keuangan pribadi dengan usaha menjadi hambatan penerapan SAK EMKM.
Oleh karena itu, penerapan SAK EMKM perlu didukung dengan edukasi, pelatihan, pendampingan, serta pemanfaatan teknologi yang mudah digunakan. Pemerintah, perguruan tinggi, organisasi profesi, lembaga keuangan, dan berbagai pihak terkait dapat berperan dalam meningkatkan kemampuan pelaku UMKM. Pendampingan sebaiknya tidak hanya menjelaskan teori akuntansi, tetapi juga memberikan praktik langsung mulai dari pencatatan transaksi sampai penyusunan laporan keuangan. Pendekatan tersebut akan membuat SAK EMKM lebih mudah dipahami dan diterapkan dalam kegiatan usaha sehari-hari.
Kesimpulan
Penerapan SAK EMKM merupakan salah satu upaya untuk meningkatkan kualitas pengelolaan keuangan UMKM di Indonesia. Standar yang sederhana tersebut dapat membantu pelaku usaha melakukan pencatatan transaksi, memisahkan keuangan pribadi dan usaha, mengetahui kondisi keuangan, serta menghasilkan laporan keuangan yang lebih terstruktur. Manfaat tersebut pada akhirnya dapat mendukung pengambilan keputusan, meningkatkan transparansi, memperluas peluang memperoleh pembiayaan, dan meningkatkan kinerja usaha.
Dalam konteks pemberdayaan ekonomi rakyat, SAK EMKM tidak hanya dapat dipandang sebagai aturan mengenai pencatatan akuntansi. Penerapannya dapat menjadi bagian dari proses membangun UMKM yang lebih mandiri dan berkelanjutan. Namun, keberhasilan penerapan SAK EMKM membutuhkan dukungan berupa peningkatan literasi keuangan, pelatihan, pendampingan, dan pemanfaatan teknologi. Dengan pengelolaan keuangan yang semakin baik, UMKM diharapkan mampu berkembang secara sehat sehingga kontribusinya terhadap pendapatan masyarakat, penciptaan lapangan kerja, dan perekonomian nasional dapat semakin kuat.
Komentar
Pelayanan di kja ini sangat membantu dan pelayanan nya baik